


依據歐盟施行的個人資料保護法,我們致力於保護您的個人資料並提供您對個人資料的掌握。
按一下「全部接受」,代表您允許我們置放 Cookie 來提升您在本網站上的使用體驗、協助我們分析網站效能和使用狀況,以及讓我們投放相關聯的行銷內容。您可以在下方管理 Cookie 設定。 按一下「確認」即代表您同意採用目前的設定。
摘要
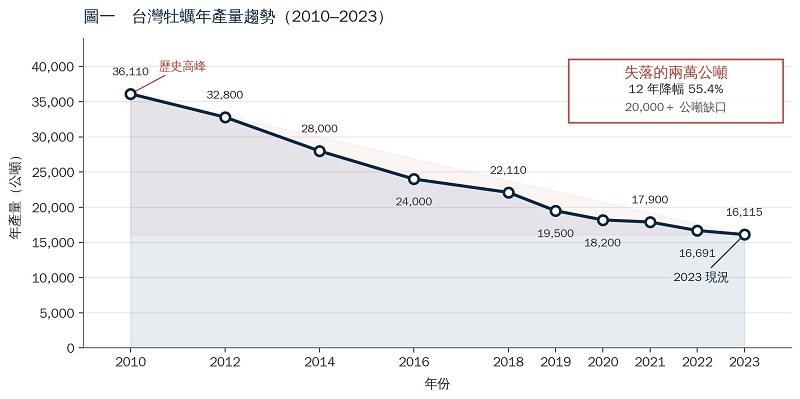
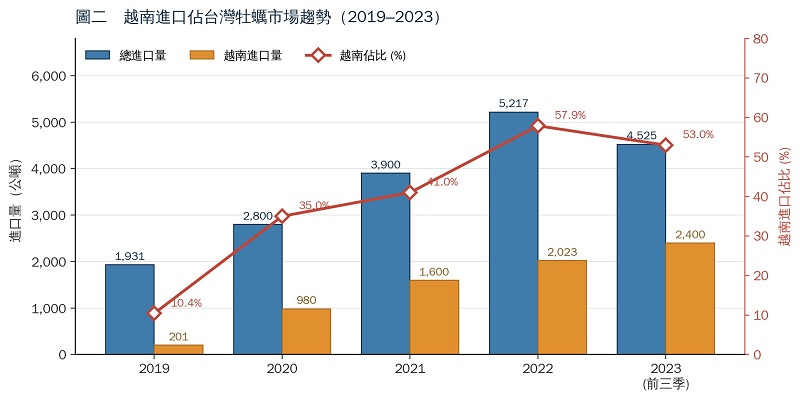
台灣牡蠣養殖產業正面臨半世紀以來最嚴峻的結構性危機。歷史高峰時期(2010 年)全台牡蠣年產量達 36,110 公噸,2022 年僅剩 16,691 公噸,2023 年進一步下滑至 16,115 公噸,12 年間減少逾兩萬公噸、降幅超過 55%。供給缺口由進口填補,2022 年越南牡蠣佔台灣總進口量的 57.9%,成為最大來源地。此一現象既反映沿海養殖環境的長期惡化,也揭示龐大的國內市場缺口與產業升級商機。2026 年 9 月 8 日至 10 日在台北南港展覽館登場的「臺灣智慧農漁週」,正是推動產業復興、買家與技術方媒合的最佳舞台。
一、 核心數據警示
產業規模、進口結構、年產值——三組數字構成台灣牡蠣產業現況的最完整輪廓。本節以官方統計年報為錨點,輔以水試所與媒體調查,呈現從歷史高峰到當前低點的完整下滑曲線,以及越南進口從邊緣選項躍升為主要來源的關鍵翻轉。
三組核心數字 從規模、進口到產值的完整盤點
| 指標 | 數值 | 說明 | |
| 產量缺口 | − 20,000+ 公噸 | 2010 → 2023,減幅逾 55%,相當於消失了 1.4 倍現有國產量 | |
| 越南進口佔比 | 57.9%(2022 年) | 已成為台灣最大單一牡蠣進口來源,且呈持續上升趨勢 | |
| 產業年產值估算 | 新台幣約 38 億元 | 2012–2021 年平均值(漁業署),仍具復甦與升級空間 | |
本章三個關鍵啟示
- 12 年內國產量蒸發 55%,這不是市場波動而是結構崩落。
- 越南進口三年從 10% 跳上近 60%,台灣失去了主導權。
- 38 億元年產值的基礎仍在,是回升而非從零起步的條件。
二、 五大歷史關鍵事件
以下五個事件是台灣牡蠣產量半世紀衰退的關鍵歷史節點,每一節點都是一段產業與開發政策衝突的記錄。
事件一 1960–1970 年代
客廳即工廠時代的河川污染
從六〇、七〇年代「客廳即工廠」的經濟起飛年代起,台灣中小企業沿河而立,大量未經處理的工業與生活廢水直接排入河川。淡水河口的牡蠣養殖因水質急速惡化而全面放棄,成為台灣牡蠣產業衰退的第一道傷口。
事件二 1980 年代
新竹科學工業園區與香山蚵田的放棄
新竹科學工業園區自 1980 年啟用,帶動台灣半導體產業起飛,卻同時改變頭前溪與客雅溪出海口的水質結構。新竹香山地區本為優良蚵田,因工業排放造成污染,蚵農被迫放棄養殖。
事件三 1990 年代
彰濱工業區開發與鹿港蚵田的遷移
彰濱工業區的開發直接犧牲了鹿港一帶的傳統蚵田,蚵農被迫南遷至王功、漢寶、大城鄉一帶重建養殖區。遷移意味著傳承數代的養殖知識、苗源聚落與水道生態認識的重新建立,是一次代價高昂的產業重組。
事件四 2000 年代
麥寮六輕、集集攔河堰與台西苗源枯竭
麥寮六輕廠為了供應鍋爐冷卻所需的龐大淡水量,在集集興建攔河堰,以管線將濁水溪淡水引至麥寮。結果導致濁水溪下游水量銳減,加上河床泥沙被沙石業者大量取用,台西沿海的天然牡蠣苗源急速枯竭,蚵農採收的天然苗數量一落千丈。
事件五 2000 年代
大鵬灣開發——台灣冬季蓄肥場的消失
大鵬灣的蚵田自清朝便已存在,其封閉潟湖的溫暖水體與豐富餌料,長期是全台牡蠣「冬季蓄肥」的天然養成場。然而後來被開發為風帆遊憩區及賽車場後,蚵農被全部驅離,從此台灣牡蠣到了冬天就沒有地方可以蓄肥,冬季優質牡蠣斷鏈,直接衝擊全國夜市、菜市場、量販店、百貨公司的蚵仔煎與蚵仔麵線供應鏈。
這一結構性缺口至今未能填補,成為台灣牡蠣產業最難彌補的歷史傷痕。冬季供應真空也催生了中國走私牡蠣、越南洗產地等食安問題,最終導致政府全面禁止中國牡蠣進口,越南進而成為主要合法進口來源。
三、 產業現況盤點
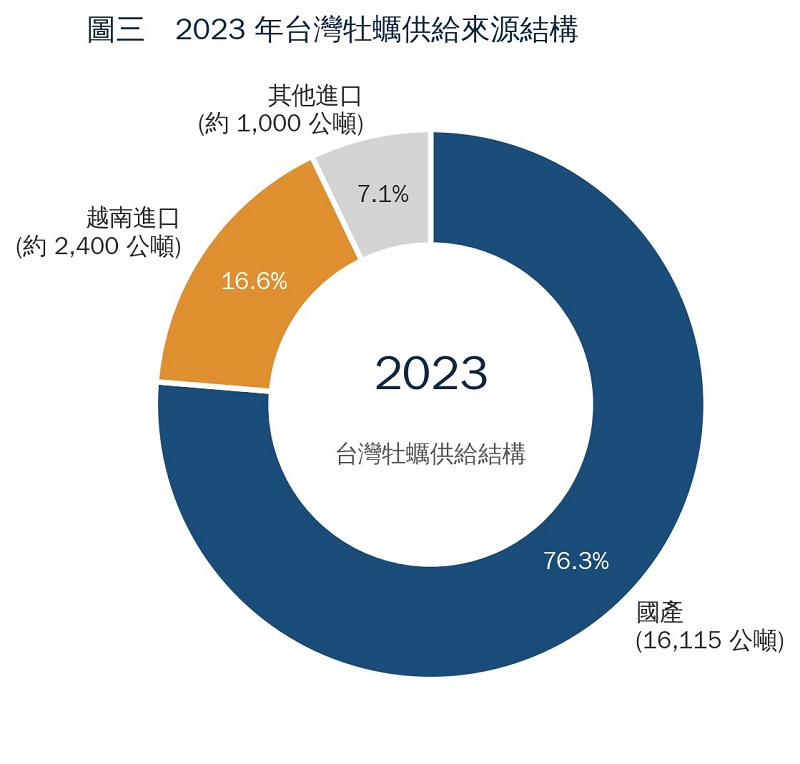
把產量、進口、佔比、蓄肥場域與產值五個維度並置,得到一張完整的產業 X 光:國產佔比仍為主體,但進口已快速逼近兩成,且其中近三分之二來自單一國家。
| 指標項目 | 歷史高峰 | 現況 | 變動幅度 |
| 全台牡蠣年產量 | 36,110 公噸(2010) | 16,115 公噸(2023) | ↓ 55.4% |
| 進口總量 | 1,931 公噸(2019) | 5,217 公噸(2022) | ↑ 170% |
| 越南進口佔比 | 10.4%(2019) | 57.9%(2022) | ↑ 47.5 pp |
| 冬季蓄肥場域 | 大鵬灣潟湖 | 已全面消失 | 全台斷鏈 |
| 產業年產值估算 | 新台幣約 30–40 億元 |
從診斷到處方
前三章的數據與歷史敘事,為台灣牡蠣產業描出了一張清晰的歷程。接下來,我們把焦點從「失去什麼」轉向「下一步做什麼」——從種苗、產品樣態、新型市場、品質基礎設施到養殖技術,五個層面的具體商機,以及每個切點對應的買家與投資機會。
▸ 種苗 ▸ 產品樣態 ▸ 新型市場 ▸ 品質基礎設施 ▸ 養殖技術
四、 產業復興五大方向與商機
產量下降是各方面因素綜合的結果,現階段關鍵在於:如何以具體技術與資本協助整個牡蠣產業向前發展。本節從種苗、產品樣態、新型市場、品質基礎設施、養殖技術五個層面切入,盤點具體商機。
方向一 種苗生產——強化人工可控性
核心痛點 天然苗源隨河口生態惡化逐年銳減;部分業者從中國進口牡蠣附殼苗串,品質參差不齊,附著率與成活率都讓蚵農傷透腦筋。
商機切點:
- 在地人工育苗場擴建與技術升級,保障全年放養期程
- 三倍體種苗(Triploid Oyster)研發與規模化量產——三倍體牡蠣因生殖能量轉為生長,可避免 3、6、9 月排精排卵造成的成長停滯,顯著提升年度成長效益,並具備抗環境波動能力,是解決台灣冬季蓄肥缺口的長期方案之一
- 優質種原選育:建立台灣自有種原庫,擺脫進口中國苗串依賴
- 單體野生苗高效採集技術
方向二 產品樣態調整——本地定位精品化
核心痛點 傳統串牡蠣成本高漲,剝蚵人力日益緊縮,低單價大量生產模式難以為繼。
商機切點:
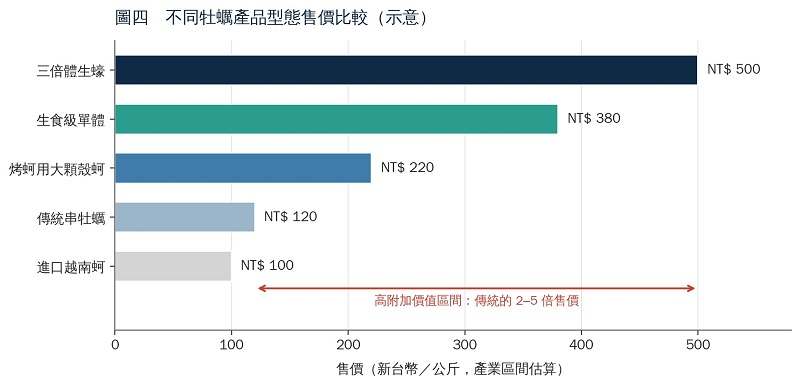
- 由「大量.低單價.殼內銷售」轉型為「精品.高單價.加值品」
- 冷鏈分級、真空包裝、生食級單體牡蠣——市場單價可達傳統串牡蠣的 2 至 5 倍
方向三 新型態產品市場——烤蚵、生蠔、三倍體
目標消費族群 餐酒館、連鎖燒烤店、超商鮮食、外銷市場
商機切點:
- 烤蚵用大顆殼蚵:燒烤店、夜市高附加價值商品
- 連鎖餐飲級單體牡蠣:規格統一、可自動化分級
- 生蠔級三倍體牡蠣:全年肥滿、高售價、高毛利
方向四 品質基礎設施升級
| 技術方向 | 解決問題 | 對象買家 |
| 生食級 UV 淨化系統 | 食安合規,提升出口競爭力 | 餐廳、外銷加工商 |
| 陸上養殖池育肥系統 | 替代大鵬灣冬季蓄肥場 | 漁業合作社、蚵農團體 |
| 現代化養殖作業船舶 | 降低人力依賴、提升採收效率 | 大型蚵場 |
| AI 影像自動分級系統 | 品質均一化、減少人工挑選成本 | 加工廠、通路商 |
方向五 新式養殖技術推展
- 延繩式養殖:適應外海深水環境,抗颱能力強
- 袋式單體牡蠣養殖:產出規格均勻,便於自動化處理與生食級管理
- 三倍體種苗規模化生產線
- 優質牡蠣育種選種計畫:建立台灣自有品系,提升整體養殖競爭力
五、 商機量級
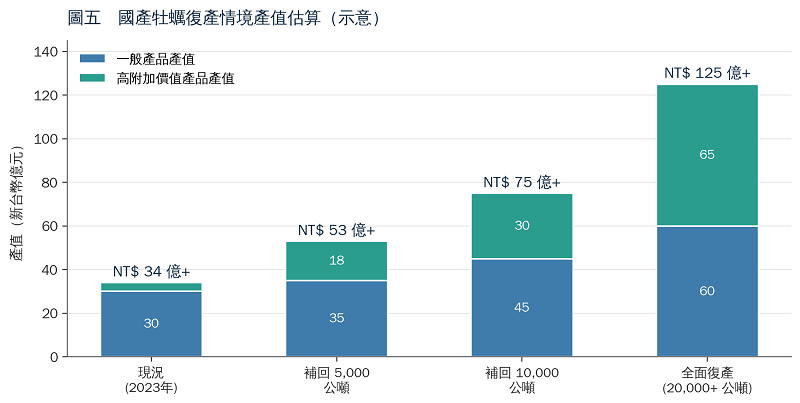
若僅以「補回一半缺口(約 10,000 公噸)」做保守計算,並同步切入生食級、三倍體、單體牡蠣等高附加價值市場,整體產業年產值就有機會從現況的 30 億元區間成長至 60 億元以上;若全面復產,高附加價值商品佔比拉高後,市場空間更為可觀。
六、 結語
台灣牡蠣從 36,000 公噸跌到 16,000 公噸,消失的兩萬公噸不會自己回來。但這兩萬公噸的缺口,同時也是兩萬公噸的商機——只要我們願意投入人工種苗技術、三倍體生技、陸上育肥、生食級淨化、智慧養殖設備、新型態產品通路,台灣牡蠣絕對有機會以更高單價、更高品質、更永續的姿態重返榮耀。
參考資料
- 農業部漁業署。漁業統計年報
- 農業部水產試驗所電子報。國產養殖牡蠣樣本採集調查紀要(2023)
- 國立臺灣海洋大學漁推。牡蠣養殖產業經濟與損益平衡分析(2024)
- 國家地理雜誌臺灣版。農業部新技術助「臺灣蚵」驗明正身(2023 年 11 月)
更多訊息
Oct102026
30
過去談到陸上養殖,產業最常討論的是水槽、循環水系統,以及能不能把魚養活;但日本政府在2026年釋出的政策訊號顯示,陸上養殖的競爭,已從單一養殖場的成敗,進一步上升到國家糧食安全、技術自主與產業輸出的層次。
Oct102026
23
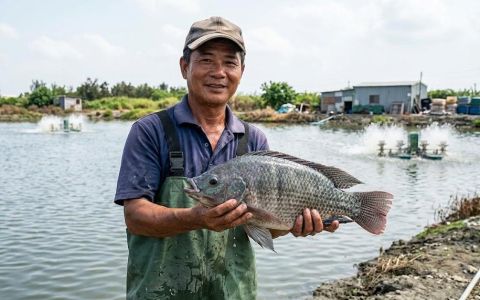
2026年的春季,南台灣的陽光依舊熾熱,但嘉義沿海的魚塭旁,卻瀰漫著一股化不開的寒意。李姓養殖戶望著波光粼粼的水面,眉頭深鎖。池子裡,那些原本應該在幾個月前就送往加工廠、製成鮮美魚片外銷的台灣鯛(改良種吳郭魚),如今卻因為長得太大而「超規」,成了無人問津的燙手山芋。
Oct102026
16
養豬端先退場後,廚餘處理、替代飼料與後端產品去化能否同步接上,將決定政策衝擊能否轉化為可落地的循環產業商機。
Oct102026
14
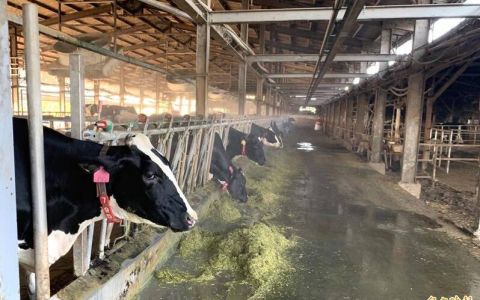
我國種牛將首度可輸出!農業部動植物防疫檢疫署(防檢署)今(12日)宣布,經2年諮商談判,菲律賓已在9日同意台灣種牛可輸出菲律賓;畜試所指出,可輸菲的種牛為乳牛的荷士登乳牛,我國將原生長在溫帶的荷士登牛選育改良到可適應熱帶高濕氣候,現在還可輸出種牛,是台灣畜牧重大里程碑。

Sep092026
09
Mar032026
30
2026 年,亞太地區已成為全球糧食安全與漁業技術轉型的戰略焦點 。面對全球供應鏈不穩定與人口成長,亞太各國正將水產養殖視為「國防糧食安全」的核心 。
Mar032026
27
拿督斯里亞瑟古律表示,永續土壤管理是應對都市化與氣候威脅的關鍵,政府已撥款 1.2 億令吉 用於土壤修復。
Mar032026
26
馬來西亞旨在透過新的農業糧食計畫與現代化養殖項目,在 2030 年前將反芻牲畜的自給率從目前的 20% 提升至 50%。
Mar032026
24
越南畜牧業正加速產業轉型、降低生產成本,並致力於開發完全整合的供應鏈。